报刊费应归类为办公费还是印刷费?——基于会计核算与成本归属的分析
在企业会计核算中,费用的分类往往直接影响成本核算的准确性、预算控制的有效性以及财务报表的可比性。对于“报刊费”这一常见支出,许多财务人员会产生疑问:它到底应该归入“办公费”还是“印刷费”?尤其是当涉及“报刊印刷”业务时,这个问题更加容易混淆。本文将围绕报刊费的性质、办公费与印刷费的定义,以及报刊印刷的特殊场景,进行系统分析,并给出明确的归类建议。
一、办公费与印刷费的基本定义
需要明确两个科目的核算范围。
- 办公费:通常指企业行政管理部门在日常办公过程中发生的各项费用,包括但不限于:文具、纸张、印刷品(非对外销售)、邮寄费、报刊订阅费、饮用水费、电话费、网络费、办公设备维修费等。办公费的核心特征是“为了维持日常办公活动而消耗”。
- 印刷费:指企业为印制各种材料而支付的费用,通常包括:名片、宣传册、产品目录、包装印刷、票据、内部刊物、对外发行的报刊等。印刷费的核心特征是“将文字或图像通过印刷工艺复制到载体上”,并且往往与印刷量、印刷工艺直接相关。
从定义上看,办公费侧重于“使用或消耗”,印刷费侧重于“生产或制作”。这意味着,同样是报刊相关的支出,如果企业是订阅报刊供员工阅读,属于消耗,应归入办公费;如果是企业自己印刷报刊(无论是对外发行还是对内发放),属于生产印制,应归入印刷费。
二、报刊费:订阅还是印刷?
1. 订阅报刊的费用
绝大多数情况下,企业支付的“报刊费”是指向邮局或报刊出版单位订阅报纸、杂志的费用那种支付获得的是阅读权,属于典型的办公消耗。因此,订阅报刊费应计入办公费(具体可以是“管理费用——办公费”或“销售费用——办公费”,视使用部门而定)。
这一点在财政部《企业会计准则应用指南》以及各类企业会计制度中均有体现:办公费包括“报刊杂志费”。所以,如果你的账簿里有一笔“报刊订阅费”,直接计入办公费即可,无需犹豫。
2. 企业自行印刷报刊的费用
但如果企业自己编印报刊(例如内部刊物、企业报、行业资讯等),并向印刷厂支付印刷费,性质就不同了。这种支出的实质是“印刷服务”,属于印刷费。即便这份报刊是免费发放给员工或客户的,从会计核算的角度,它仍然是印刷费的范畴,不因为最终用途是“办公”而改变其成本动因。
原因在于:会计核算不仅看“用了什么”,更看“买了什么”。你购买的是印刷服务,而不是订阅服务。因此,印刷报刊的支出应当计入印刷费。如果企业设有“管理费用——印刷费”明细科目,可以直接归集;如果没有,也可以归入“管理费用——办公费”,但严格来说不准确,且不利于成本分析。
三、报刊印刷场景下的特殊考量
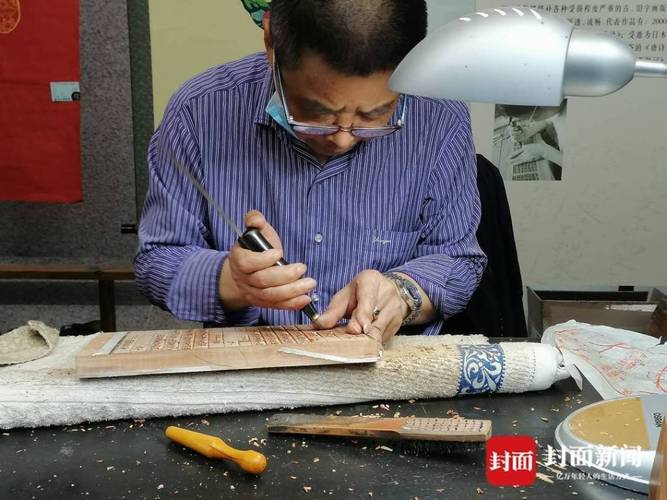
“报刊印刷”这个词本身已经暗示了业务属性:它涉及纸张、油墨、制版、装订等印刷工艺流程,其成本结构包括版费、印工费、纸张费、装订费等。这与订阅报刊完全不同。
在实际操作中,以下两种情况值得特别注意:
- 情况一:企业委托印刷厂印刷报刊,然后对外销售或作为宣传品免费发放。此时的印刷支出属于印刷费,甚至可能属于业务宣传费或销售费用,但细分科目依然是印刷费。
- 情况二:企业自设印刷车间印刷报刊。这种情况下,发生的人工、材料、设备折旧应通过“生产成本”归集,完工后转为“库存商品”或“出版物”,最终按用途结转。但给印刷车间下达生产任务时,其成本动因仍然是印刷,而非办公消耗。所以直接费用不称为“办公费”,而应称为“印刷成本”或“生产成本——印刷”。
换言之,“报刊印刷”四个字直接指向印刷费,而“报刊订阅”四个字直接指向办公费。两者不应当混淆。
四、常见误区与实务建议
很多企业在制定会计科目时,把“印刷费”列为办公费下的一个子目,然后又将“报刊费”同时列为办公费子目,结果导致印刷费和报刊订阅费混在一起,难以区分。这虽然不会影响利润总额,但会影响费用分析——例如,你想知道全年印刷支出是多少,却因为报刊订阅费也掺杂在内而无法得到准确数据。
实务中建议:
- 在“管理费用”下设置“办公费”和“印刷费”两个并列明细科目。
- 将报刊订阅费计入“办公费”。
- 将各类印刷支出(包括企业自印报刊、宣传品、名片等)计入“印刷费”。
- 如果企业规模较小、追求简化,也可以把印刷费合并到办公费中,但至少应在摘要中注明“印刷”字样,便于日后检索和归集。
另外,如果企业属于出版行业,那么报刊印刷是其主营业务成本,不适用上述讨论,应直接通过“主营业务成本——印刷费”核算。
五、结论
报刊费的归类取决于费用的实质:
- 为获取阅读权而支付的报刊订阅费,应归入办公费。
- 为印制报刊而支付的印刷费(无论是否对外发行),应归入印刷费。
- “报刊印刷”中的印刷环节支出,当属印刷费,不属于办公费。
因此,在回答“报刊费应该归类为办公费还是印刷费”时,我们的答案是:看情况——订阅报刊为办公费,印刷报刊为印刷费。财务人员应透过形式看本质,根据经济业务的真实属性做出合理判断,并保持前后期一致,才能提高会计信息的准确性和决策有用性。
如若转载,请注明出处:http://www.gzxucaiys.com/product/2.html
更新时间:2026-10-09 10:08:06